تخيل أنك قضيت سنوات تجمع مدخراتك، ثم وضعتها عند واحد من أكثر الأسماء احترامًا في وول ستريت.
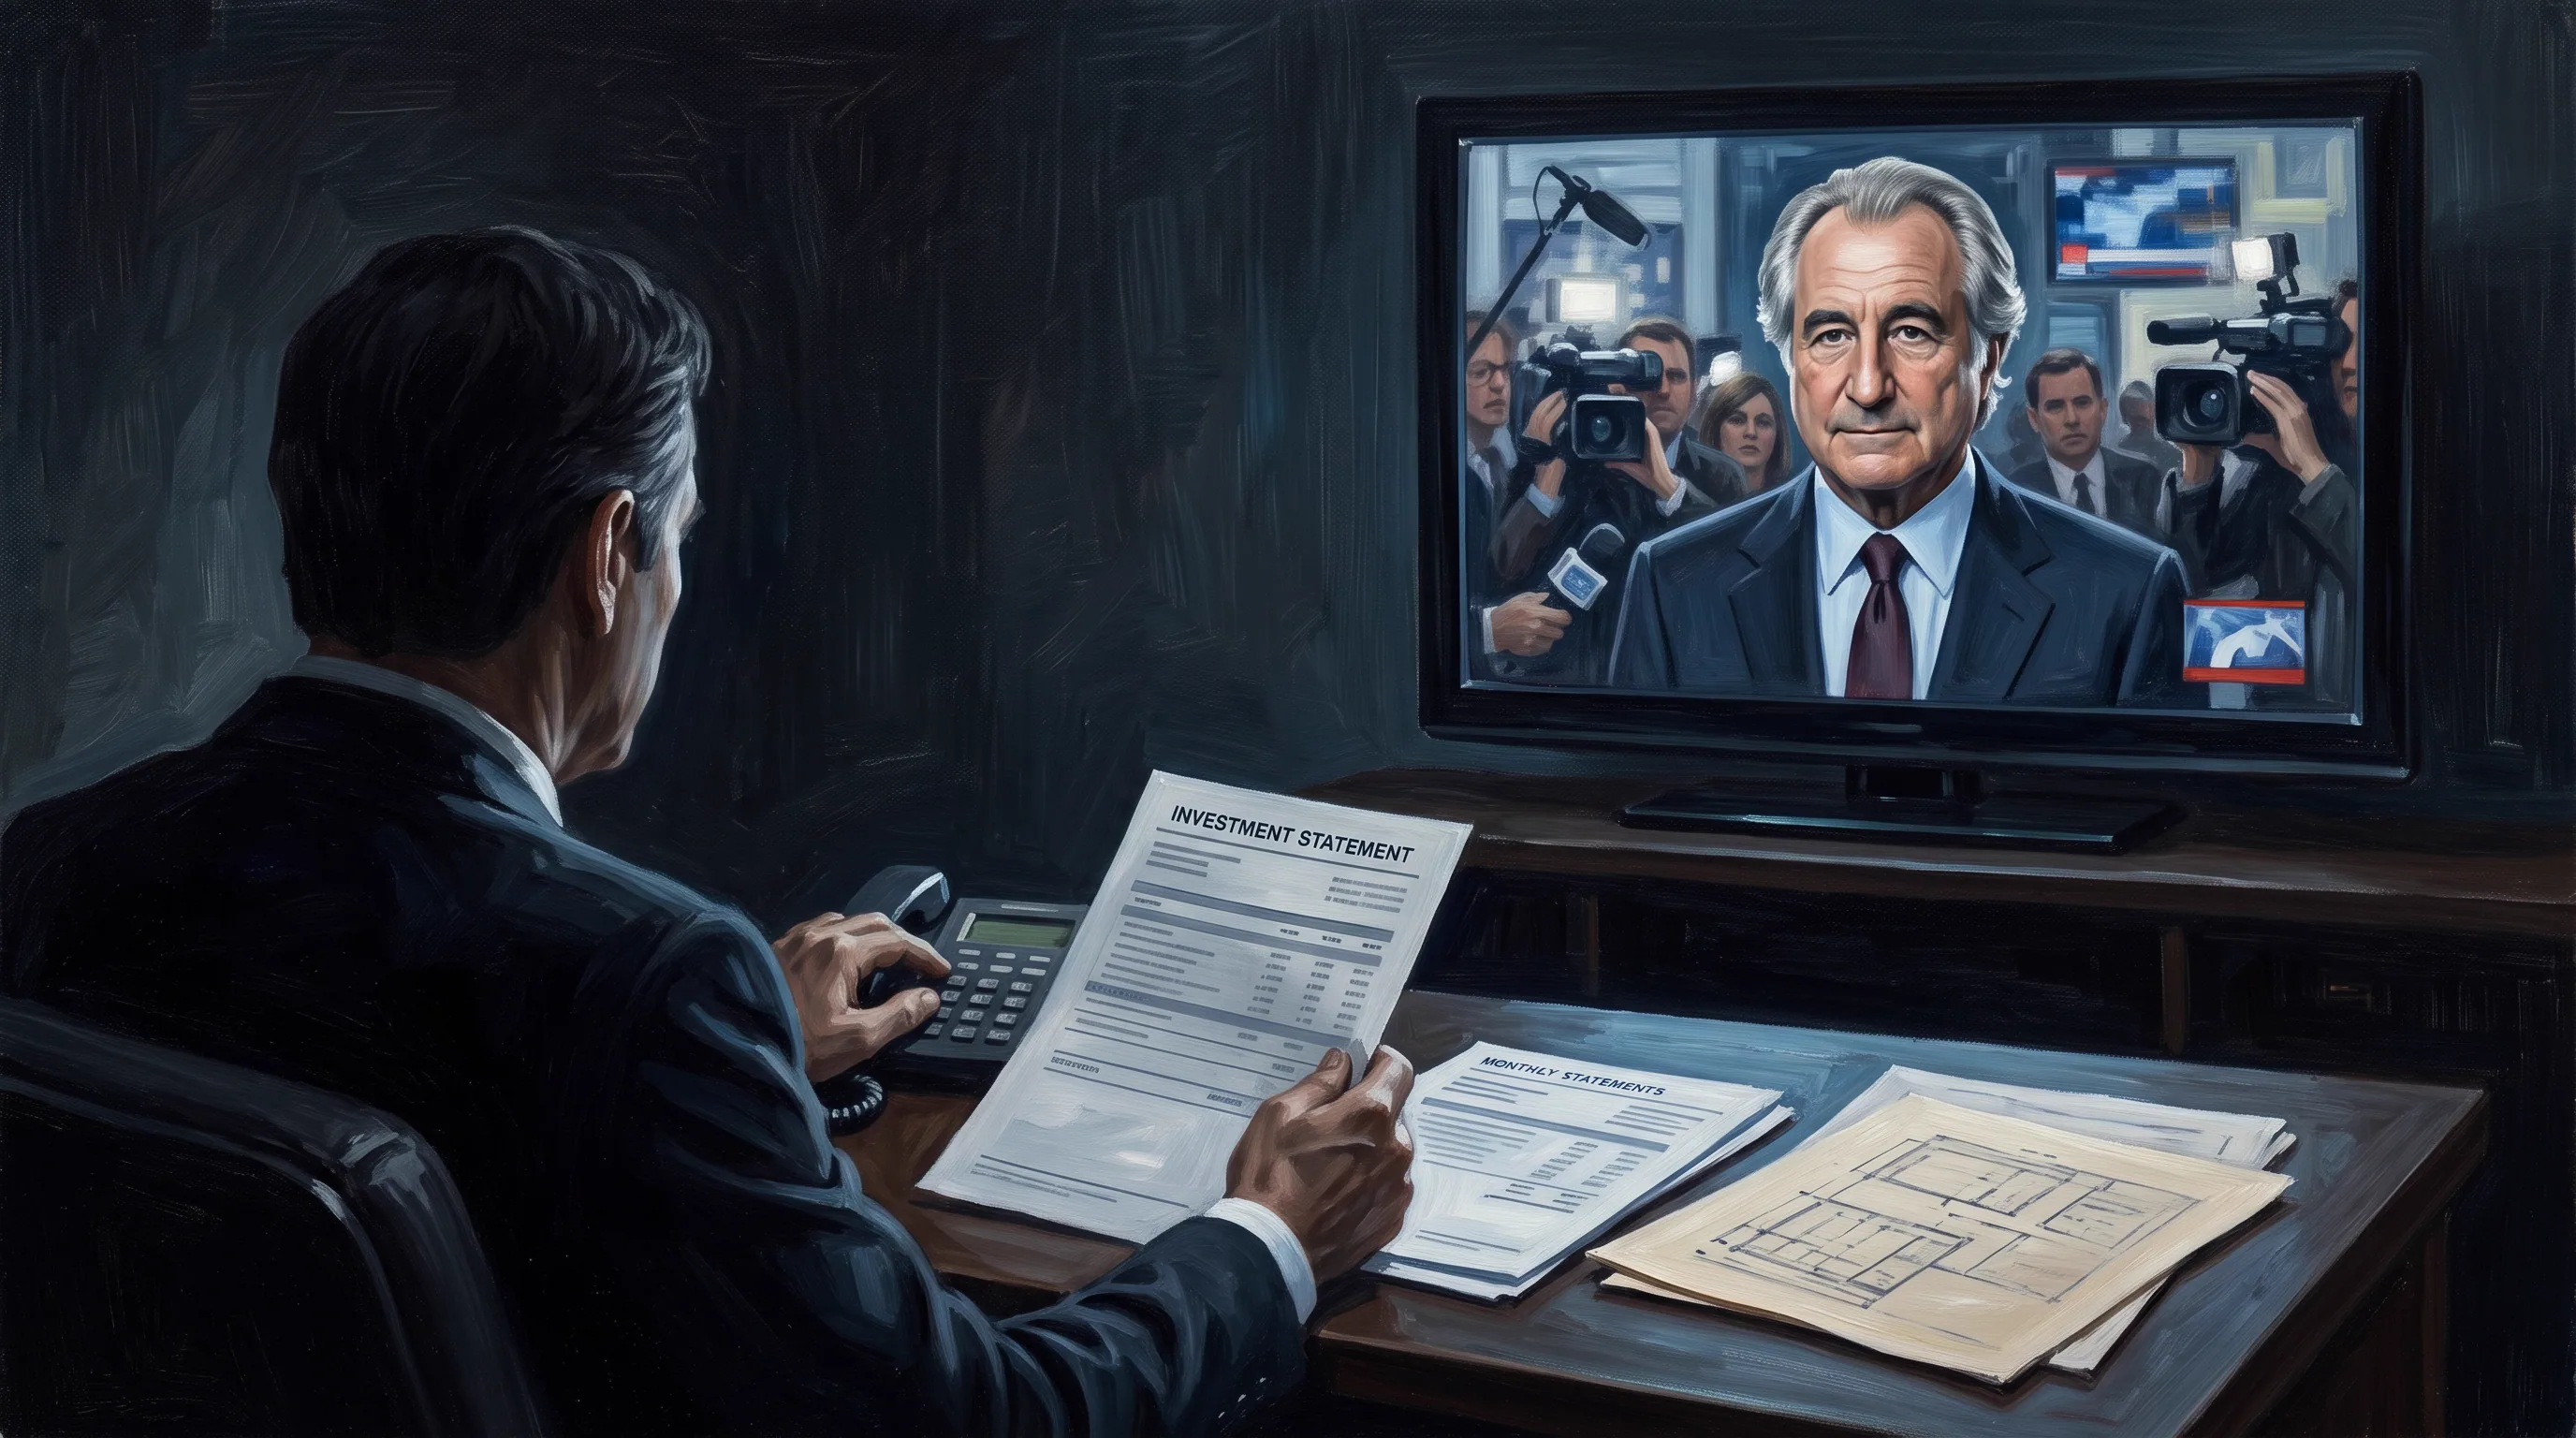
كل شهر يصلك كشف حساب جديد. الرقم يرتفع، والأرباح تبدو مستقرة، وعندما تضطرب الأسواق تظل أموالك — على الورق — بعيدة عن الخسارة.
ثم يأتي اليوم الذي تحتاج فيه إلى جزء من أموالك.
تطلب التحويل، وتنتظر… لكن شيئًا لا يصل.
هذا بالضبط ما اكتشفه آلاف المستثمرين في ديسمبر 2008. كشوف حساباتهم كانت تعرض ثروات تُقدّر بنحو 65 مليار دولار، لكن جزءًا ضخمًا من هذا الرقم كان أرباحًا وهمية تراكمت عبر سنوات من الصفقات التي لم تحدث أصلًا. أما الأموال الحقيقية التي دخلت العملية ولم تعد، فقد قُدرت بنحو 17.5 مليار دولار.
من مكتب صغير إلى قلب وول ستريت
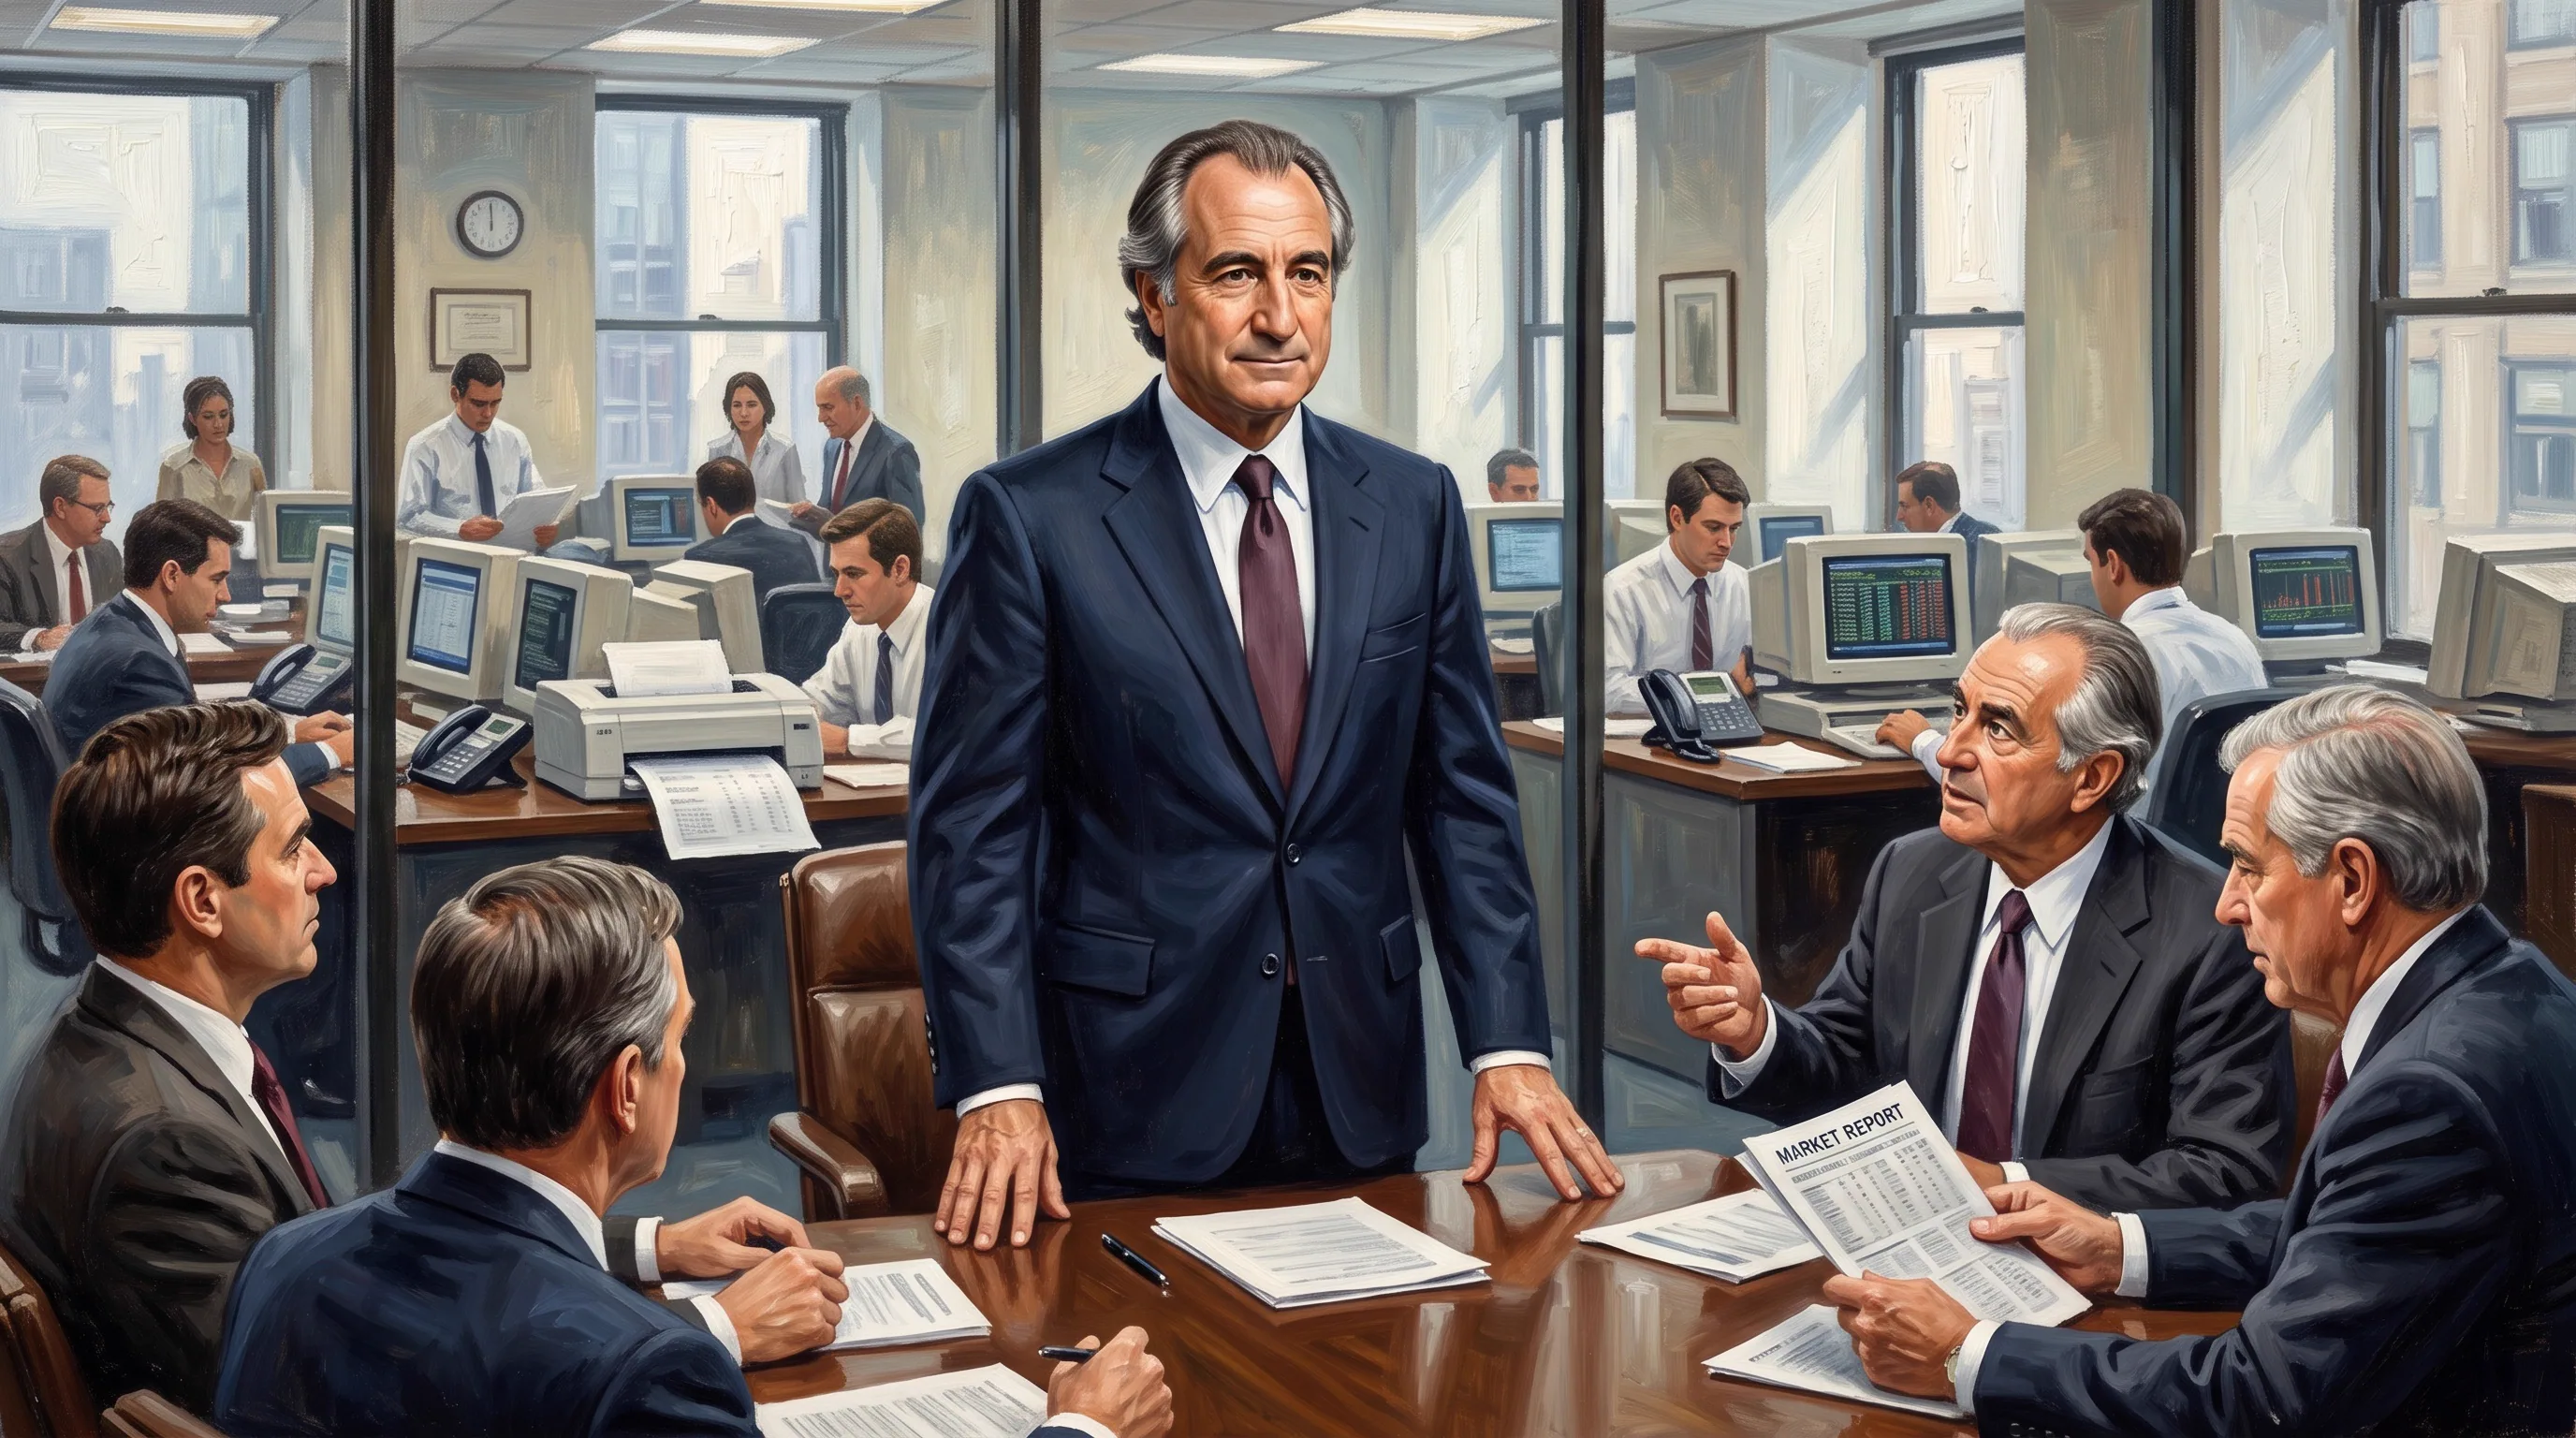
أسس برنارد مادوف شركته سنة 1960، وبدأ نشاطًا حقيقيًا في الوساطة وصناعة السوق؛ أي شراء وبيع الأسهم وتوفير السيولة للمتعاملين. لم تكن الشركة منذ يومها الأول مجرد واجهة فارغة، بل بنت نشاطًا شرعيًا وناجحًا، واستثمرت مبكرًا في أنظمة التداول الإلكترونية عندما كانت معظم العمليات لا تزال تعتمد على التليفونات والأوراق.
هذا النجاح الحقيقي هو أول مفتاح لفهم القصة.
مادوف لم يظهر أمام المستثمرين كرجل غامض يَعِدهم بثروة سريعة، بل كرجل صنع مكانته داخل السوق فعلًا. أصبح عضوًا في مجلس حكام ناسداك ولجنتها التنفيذية، ورأس لجنة التداول، وشارك في نقاشات تتعلق بتطوير أسواق المال الأمريكية. لم يكن يقف خارج النظام المالي؛ كان يجلس إلى الطاولة مع الأشخاص الذين يديرونه.
ومع ارتفاع اسمه، أصبح السؤال الذي يطرحه المستثمرون مختلفًا.
لم يعودوا يسألون: هل يفهم مادوف السوق؟
بل أصبحوا يسألون: هل سيوافق مادوف على قبول أموالنا؟
شركتان داخل شركة واحدة
داخل مؤسسة مادوف كان هناك عالمان متوازيان.
العالم الأول هو شركة الوساطة وصناعة السوق الحقيقية، حيث يعمل الموظفون على تنفيذ صفقات فعلية لصالح مؤسسات مالية كبيرة.
أما العالم الثاني فكان نشاط إدارة أموال المستثمرين؛ وهو النشاط الذي أخبر مادوف عملاءه من خلاله بأنه يشتري لهم الأسهم، ويحمي استثماراتهم، ثم يبيع في التوقيت المناسب.
لكن الأموال في هذا النشاط لم تكن تُستثمر بالطريقة التي تظهر في الكشوف. كانت تدخل إلى حسابات مصرفية، ويُستخدم جزء منها لتغطية مصروفات الشركة، بينما تُدفع طلبات السحب القديمة من أموال المستثمرين الجدد. وهذه هي الفكرة الأساسية لمخطط بونزي.
طالما ظلت الأموال الجديدة تدخل بمعدل أكبر من الأموال التي يطلب أصحابها سحبها، يستطيع النظام أن يستمر.
المشكلة أنه لا يصنع أرباحًا حقيقية.
إنه يشتري الوقت فقط.
الأزمة التي جعلته أقوى
في سنة 1992، اقتربت الرقابة من نشاط مادوف عندما حققت مع المحاسبين فرانك أفيلينو ومايكل بينس.
كان الاثنان قد جمعا 441 مليون دولار من نحو 3200 مستثمر، ثم وضعا هذه الأموال لدى شركة مادوف من خلال نشاط غير مسجل قانونيًا. أمرت الرقابة بإغلاق النشاط وإعادة الأموال إلى المستثمرين.
وهنا كان يفترض أن تنكشف الحقيقة.
الكشوف الموجودة لدى أفيلينو وبينس لم تتطابق مع سجلات مادوف الداخلية، واضطر فريقه إلى إعادة إعداد سنوات من الصفقات والسجلات حتى تبدو الحسابات متوافقة.
ثم احتاج مادوف إلى مئات الملايين من الدولارات لكي يدفع للمستثمرين في الوقت المطلوب. تمكن من توفير السيولة، واستلم المستثمرون شيكاتهم.
بالنسبة للرقابة، الأموال موجودة.
وبالنسبة للمستثمرين، مادوف أثبت أنه قادر على دفع مئات الملايين عند الطلب.
خرج الرجل من الأزمة التي كادت تنهيه بسمعة أقوى، ونحو ألفي عميل مباشر جديد.
هذه اللحظة غيّرت شكل العملية.
لم يعد الاحتيال مجرد أخطاء تُغطى من وقت إلى آخر.
أصبح نشاطًا يحتاج إلى نظام كامل قادر على إنتاج آلاف الكشوف والمستندات المتطابقة.
مصنع الطابق السابع عشر
كان فرانك ديباسكالي من أهم الرجال في هذا النظام.
دخل الشركة وهو في الثامنة عشرة من عمره، وبدأ كموظف صغير ينقل الأوراق والمظاريف، ثم ارتقى تدريجيًا حتى أصبح مسؤولًا عن جانب كبير من تشغيل نشاط إدارة الأموال.
كان مادوف يحدد النتيجة التي يريد أن تظهر في حسابات العملاء، ثم يعمل ديباسكالي والفريق على صناعة الصفقات التي توصلهم إلى هذه النتيجة.
ينتظرون حتى تتحرك الأسواق فعلًا، ثم يعودون إلى الأسعار القديمة، ويختارون أسهمًا ارتفعت، ويسجلون أن الشركة اشترتها قبل الارتفاع وباعتها بعده.
السهم حقيقي.
السعر حقيقي.
التاريخ حقيقي.
لكن عملية الشراء والبيع نفسها لم تحدث.
ولكي تبدو القصة قابلة للمراجعة، لم يكن كافيًا أن يحصل العميل على كشف حساب يحمل رقمًا مرتفعًا.
كان لا بد من صناعة منظومة كاملة من المستندات: أوامر شراء وبيع، وسجلات تداول، وتأكيدات صفقات، وتقارير داخلية وبيانات حسابات.
أنشأ الموظفون برامج تُنتج تفاصيل وهمية ومختلفة لكل حساب، وتعدل أوقات التنفيذ وعدد الأسهم وأرقام المعاملات، حتى تبدو الملفات كأنها ناتجة عن تداول حقيقي.
لكن أهم ما كان يثبت القصة في عقل المستثمر لم يكن الورق.
كان الشيك.
عندما يطلب أحد العملاء جزءًا من أمواله ويحصل عليه، يختفي السبب الذي يدفعه إلى الشك. بالنسبة إليه، مادام التحويل وصل، فلا بد أن الأرباح والصفقات حقيقية.
الرجل الذي رأى الخلل في الأرقام
في سنة 1999، طُلب من المحلل المالي هاري ماركوبولوس دراسة نتائج مادوف ومحاولة تصميم منتج استثماري يحقق أداءً قريبًا منها.
لم يكن هاري في البداية يحقق في جريمة، بل كان يحاول فهم منافس ناجح.
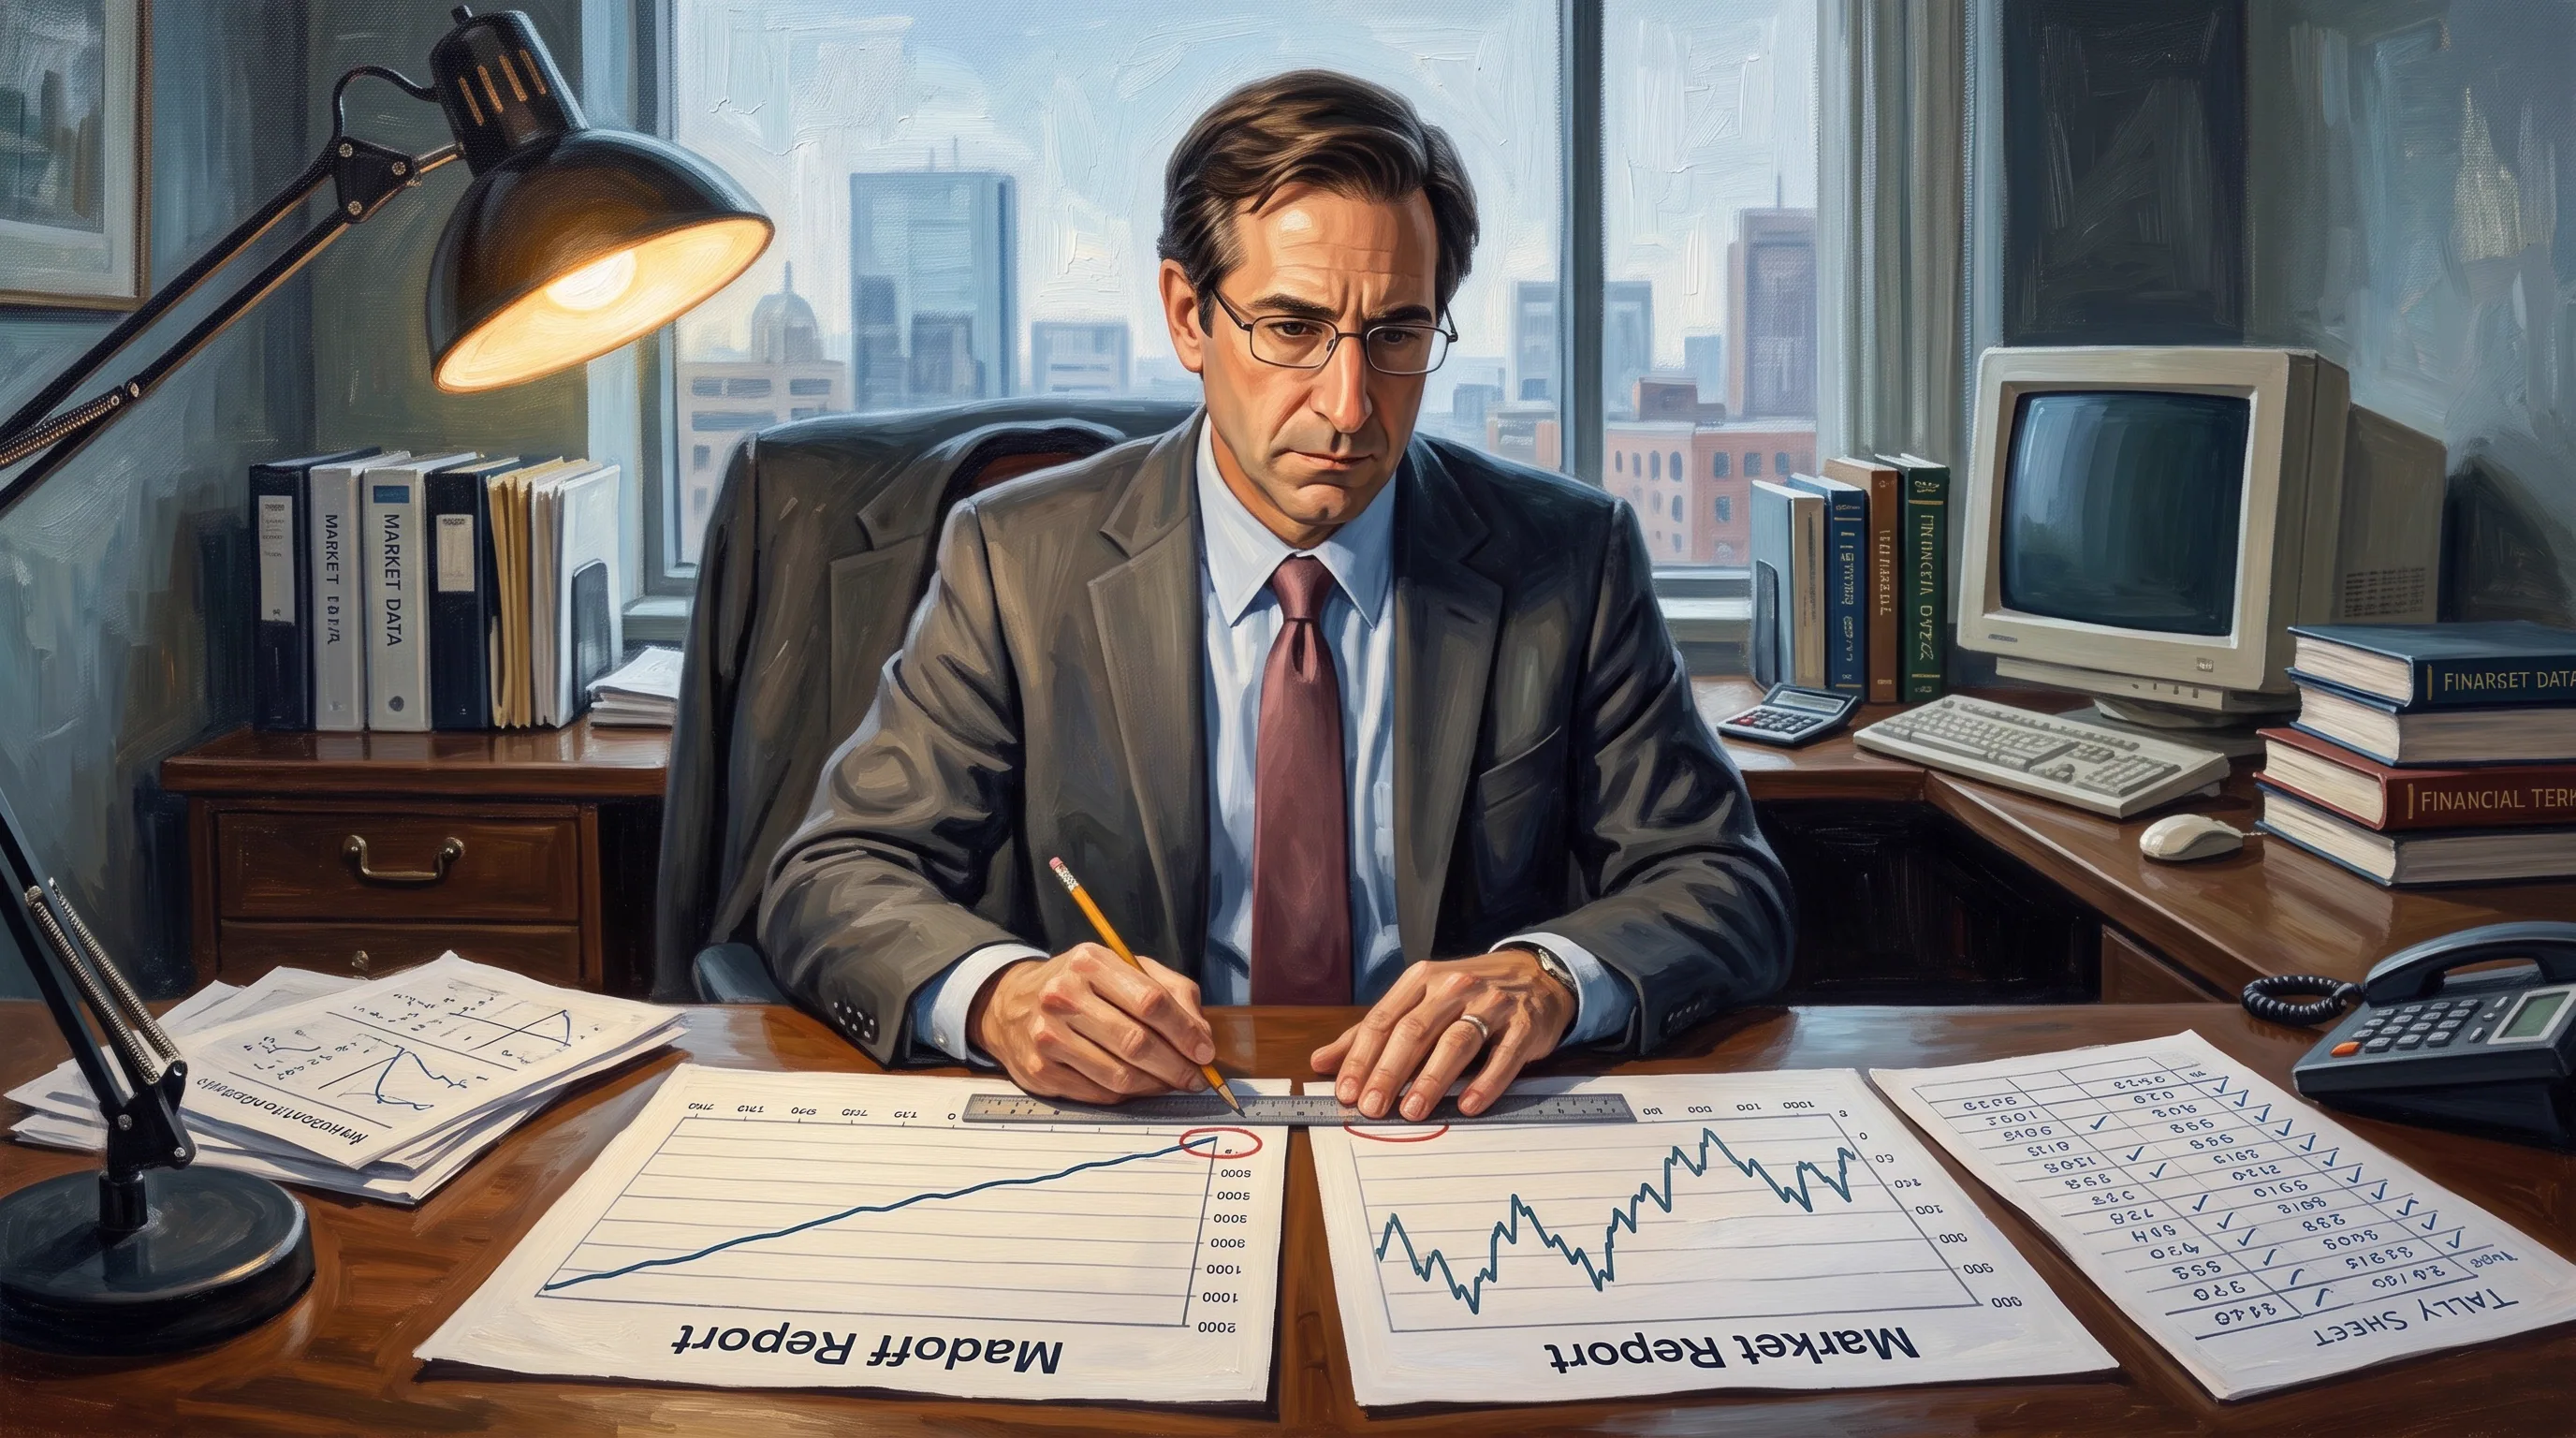
لكن عندما وضع النتائج أمامه، لاحظ مشكلة واضحة: خط الأرباح كان أكثر هدوءًا وانتظامًا مما ينبغي.
الأسواق الطبيعية ترتفع وتهبط. حتى أفضل المستثمرين يمرون بفترات خسارة. أما نتائج مادوف فكانت تتحرك صعودًا بانتظام شبه كامل، ولا تتأثر بالهبوط الكبير في السوق بالطريقة المتوقعة.
وجد هاري أيضًا أن حجم العقود التي يدعي مادوف استخدامها لحماية الاستثمارات كان أكبر من قدرة السوق نفسه على توفيرها.
بمعنى أبسط: كان مادوف يقول إنه اشترى كمية من منتج مالي أكبر من الكمية المتاحة للبيع أصلًا.
قدم ماركوبولوس تحذيرات إلى هيئة الأوراق المالية، ثم عاد بتقارير ومعلومات إضافية. وفي تقريره الأقوى سنة 2005، وضع عشرات العلامات التحذيرية التي تشير إلى أن العملية قد تكون مخطط بونزي.
لكن الهيئة لم تصل إلى الحقيقة. وأقر تقرير المفتش العام للهيئة لاحقًا بأنها أضاعت فرصًا متعددة كان يمكن أن تكشف الاحتيال قبل انهياره.
عندما أصبحت السمعة أقوى من الدليل
عندما جلس مادوف أمام المحققين، لم يكن مجرد مدير صندوق مطلوب منه تفسير بعض الأرقام.
كان رجلًا ثريًا، له تاريخ طويل داخل السوق، وعلاقات واسعة، وشركة حقيقية معروفة، ومكانة سابقة داخل ناسداك.
كان يستطيع أن يقدم نفسه باعتباره خبيرًا يفهم أشياء قد لا يفهمها المحققون.
ظهرت تناقضات في أقواله، وكان التحقق المستقل من وجود الأسهم والصفقات قادرًا على كشف العملية. لكن بدلًا من سؤال الجهات الخارجية التي تحفظ الأوراق المالية وتسجل الصفقات، اعتمدت التحقيقات بدرجة كبيرة على المستندات التي قدمتها شركة مادوف نفسها.
بدلًا من أن ينتهي نشاطه، سُجل رسميًا كمستشار استثماري سنة 2006، ثم أُغلق التحقيق في يناير 2008 من دون اتهامات.
وهكذا أصبح التسجيل الذي كان يفترض أن يزيد الرقابة طبقة جديدة من الطمأنينة أمام المستثمرين.
كل مرة يدخل فيها محقق ولا يجد شيئًا، كانت سمعة مادوف تصبح أقوى.
أزمة 2008: عندما طلب الجميع أموالهم
استمرت العملية لأنها اعتمدت على حركة مستمرة للأموال.
يدخل مستثمر جديد، فتُستخدم أمواله لدفع أرباح أو سحوبات المستثمرين السابقين.
لكن الأزمة المالية العالمية سنة 2008 غيرت كل شيء.
توقفت الأموال الجديدة عن الدخول بالمعدل المعتاد، بينما بدأت المؤسسات والأفراد يطلبون سحب أموالهم للحفاظ على السيولة.
هذه المرة، لم يكن مادوف يواجه محققًا يستطيع إرباكه، أو مستثمرًا يمكن طمأنته بكشف حساب.
كان يواجه آلاف العملاء الذين يريدون أموالًا حقيقية في الوقت نفسه.
ظل الطابق السابع عشر قادرًا على طباعة الأرباح الوهمية، لكنه لم يعد قادرًا على تمويلها.
بدأ الرصيد النقدي ينخفض، بينما تراكمت طلبات سحب بمليارات الدولارات.
وفي الأيام الأخيرة، واجه فرانك ديباسكالي مادوف بالحقيقة التي يعرفها الاثنان: لا توجد أسهم يمكن بيعها، ولا عقود يمكن تصفيتها، لأن الاستثمارات لم تُشترَ أصلًا.
اعتراف داخل البيت
في 10 ديسمبر 2008، واجه مارك وأندرو مادوف والدهما بعد أن لاحظا دفع مكافآت الموظفين مبكرًا رغم أزمة السيولة التي تمر بها الشركة.
طلب منهما أن ينتقلا إلى منزله في مانهاتن.
هناك، أمام ابنيه، اعترف بأن نشاط إدارة الأموال كان مخطط بونزي، وأن الصفقات وكشوف الحساب كانت وهمية، وأن الأموال انتهت.
غادر الابنان المنزل واتصلا بمحامٍ، الذي أبلغ هيئة الأوراق المالية، ومنها وصل البلاغ إلى مكتب التحقيقات الفيدرالي. وفي صباح اليوم التالي، زار عملاء الـFBI مادوف في منزله وسألوه إن كان هناك تفسير بريء للاتهام.
أجابهم بأنه لا يوجد تفسير بريء، واعترف بأنه كان يدير مخطط بونزي ضخمًا، ثم أُلقي القبض عليه.
الاعتراف والحكم
في 12 مارس 2009، أقر مادوف بالذنب في إحدى عشرة جناية فيدرالية، شملت الاحتيال في الأوراق المالية، والاحتيال الاستثماري، والاحتيال عبر البريد والتحويلات، وغسل الأموال، والإدلاء ببيانات كاذبة، والسرقة من خطة مزايا الموظفين.
لم تكن هناك صفقة إقرار بالذنب بينه وبين الحكومة.
وفي 29 يونيو 2009، صدر الحكم بسجنه 150 سنة.
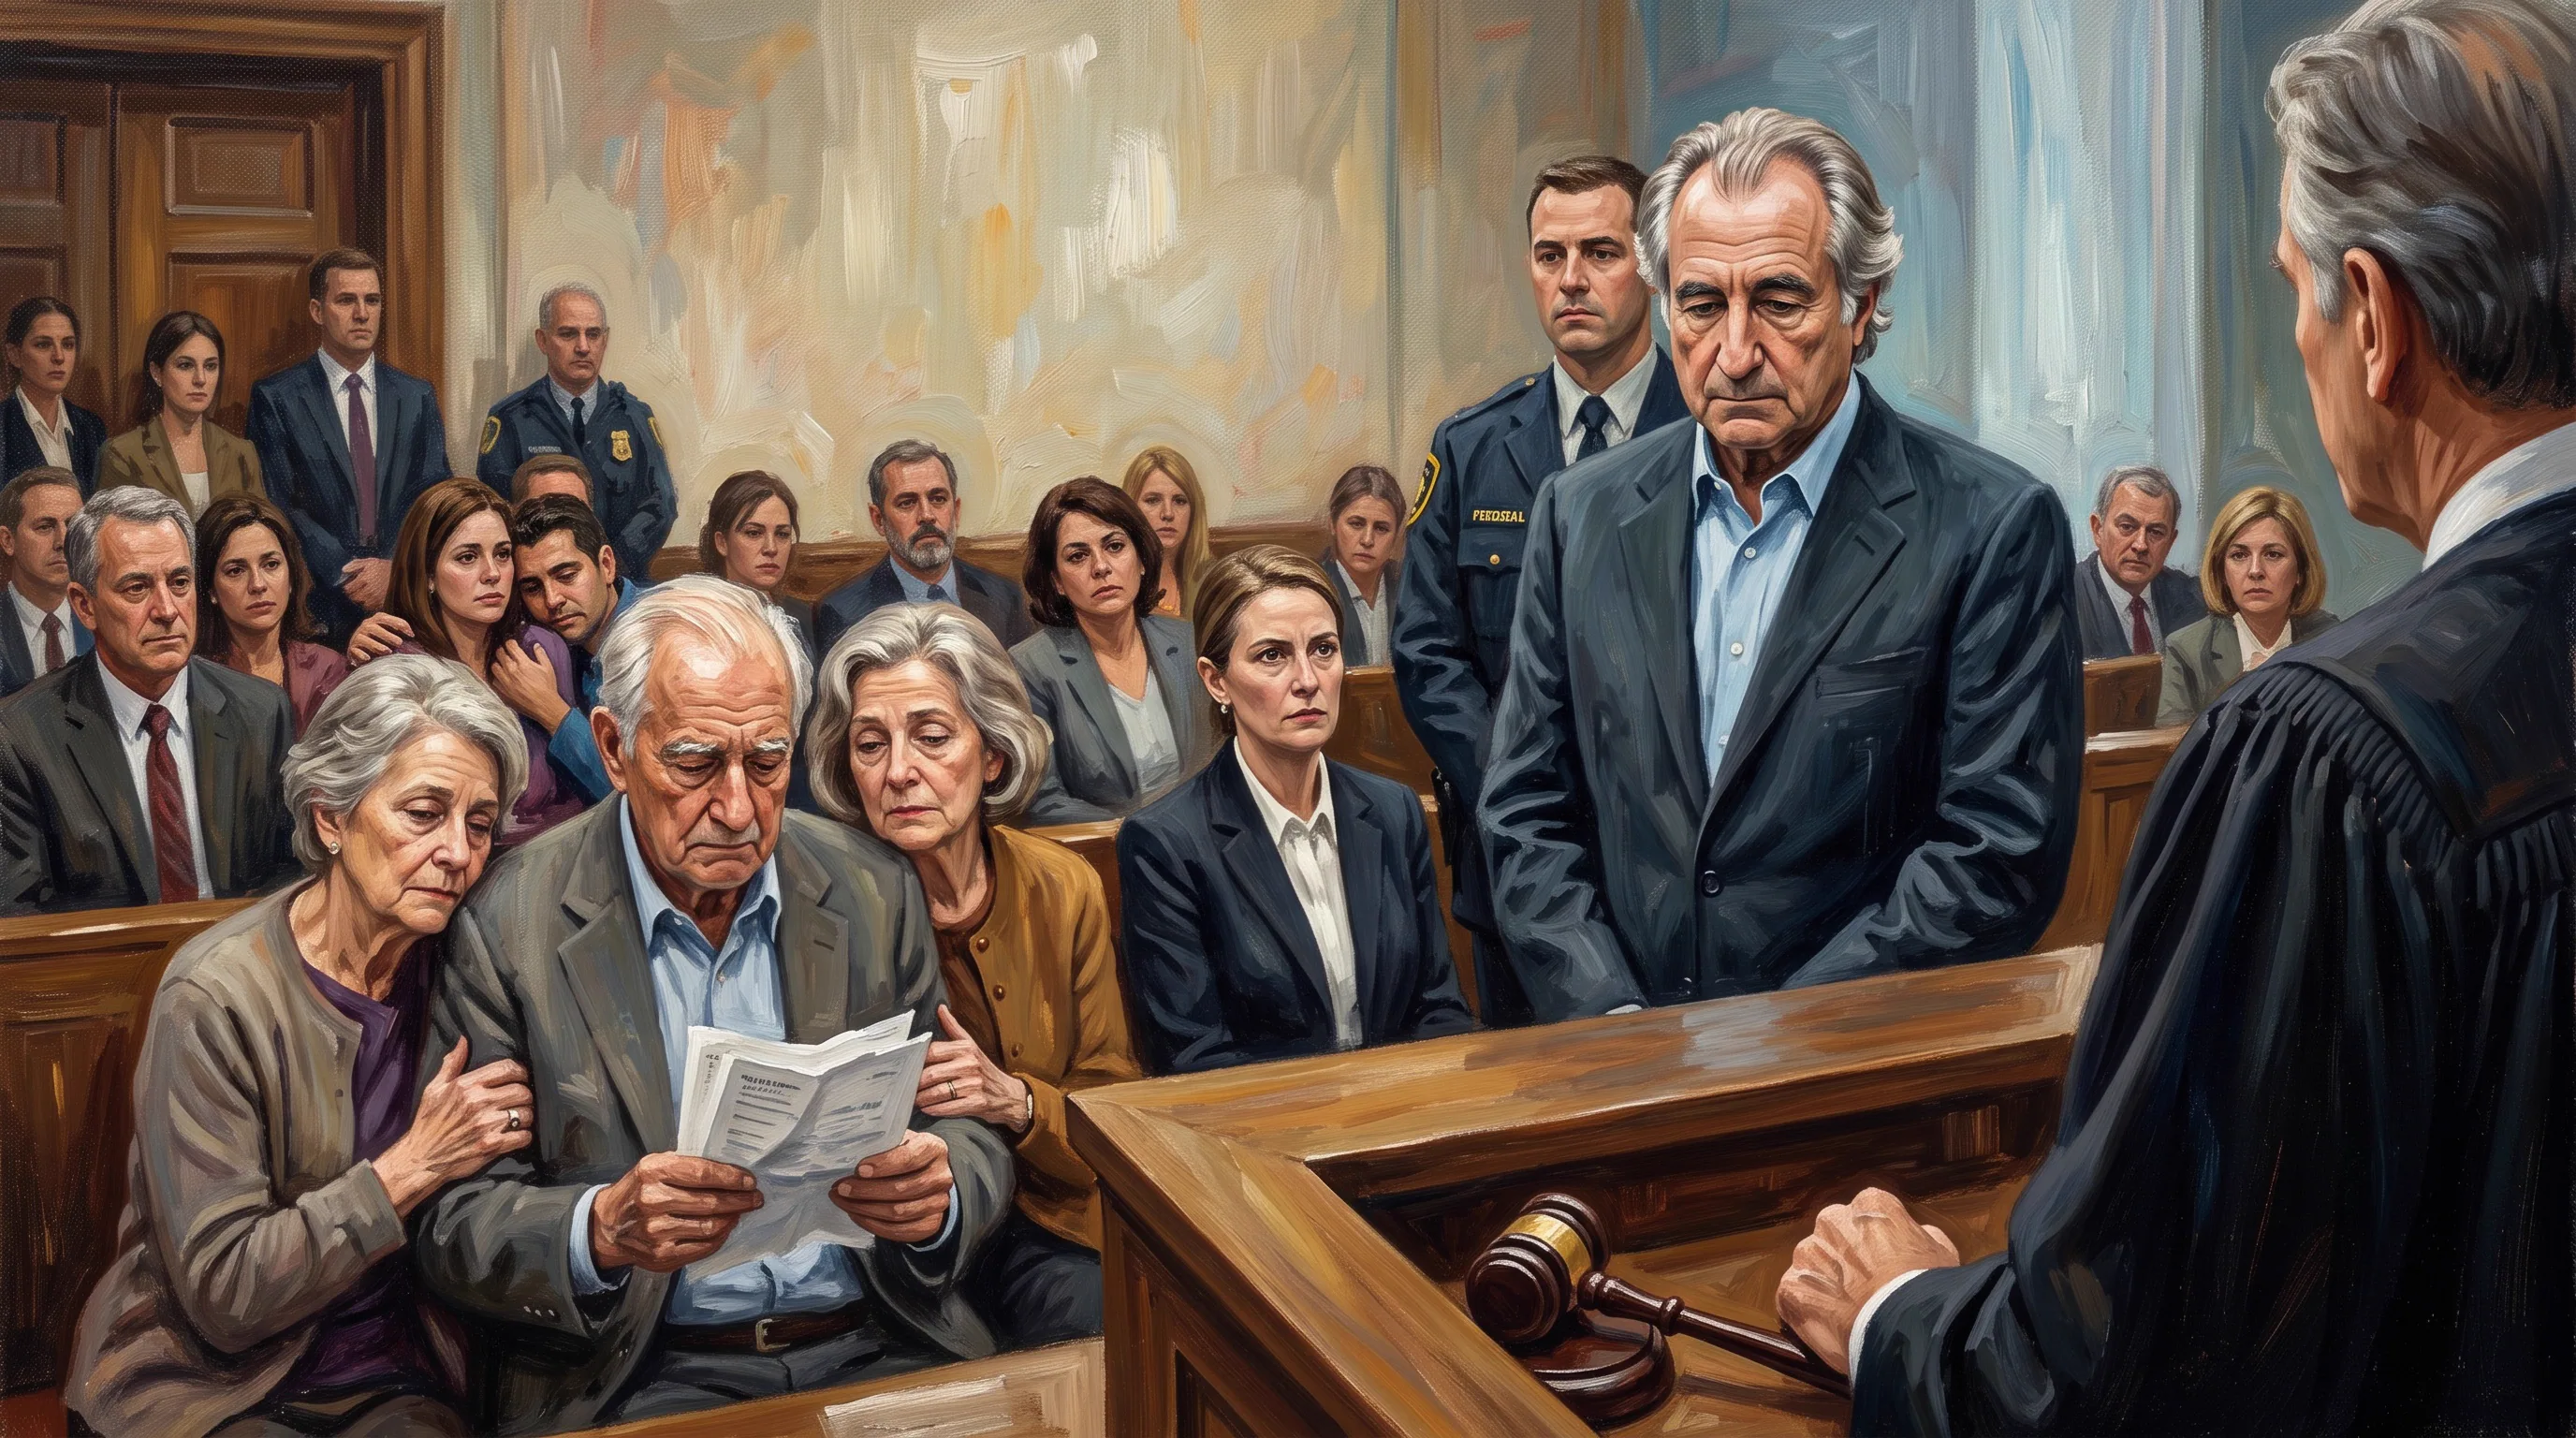
لم يكن مادوف الشخص الوحيد الذي طاولته التحقيقات.
اعترف فرانك ديباسكالي بدوره، وتعاون مع السلطات في شرح طريقة تصنيع الصفقات والسجلات الوهمية. كما أُدين موظفون آخرون شاركوا في إنشاء الملفات والبرامج التي أخفت العملية عن المستثمرين والمراجعين والرقابة.
الكارثة التي دخلت بيت مادوف
لم تتوقف آثار الجريمة عند المستثمرين والمحاكم.
مارك وأندرو كانا يعملان في الجانب الشرعي من شركة والدهما، ولم تُوجه إلى أي منهما تهمة جنائية بالمشاركة في مخطط البونزي.
لكن اسمهما ظل مرتبطًا بالقضية والتحقيقات والدعاوى المدنية.
في 11 ديسمبر 2010، بعد عامين بالضبط من القبض على والده، توفي مارك مادوف منتحرًا عن عمر 46 عامًا. وفي سبتمبر 2014، توفي أندرو مادوف عن عمر 48 عامًا بعد إصابته بسرطان الغدد الليمفاوية.
أما برنارد مادوف فقضى بقية حياته داخل السجن الفيدرالي. وفي سنة 2020 طلب الإفراج عنه لأسباب صحية، لكن المحكمة رفضت. وتوفي في المركز الطبي التابع للسجن في أبريل 2021 عن عمر 82 عامًا.
كم استعاد الضحايا من الأموال؟
بعد انهيار الشركة بدأت واحدة من أكبر عمليات تعقب واسترداد الأموال في التاريخ.
تحركت السلطات وأمناء التصفية لبيع الممتلكات، والوصول إلى الأموال التي خرجت من العملية، وعقد تسويات مع بنوك وصناديق ومستثمرين استفادوا من مخطط مادوف.
وتم الاسترداد عبر مسارات منفصلة؛ لذلك لا ينبغي جمع أرقامها باعتبارها صندوقًا واحدًا.
أنهى صندوق ضحايا مادوف التابع لوزارة العدل توزيعاته بعد دفع أكثر من 4.3 مليار دولار إلى 40,930 ضحية في 127 دولة، بما يعادل نحو 93.71% من الخسائر المعتمدة لدى هذا الصندوق.
وفي مسار تصفية شركة مادوف، وصلت قيمة الأموال المستردة واتفاقيات التسوية حتى 24 يوليو 2026 إلى نحو 15.48 مليار دولار، بينما بلغ ما وُزّع من صندوق العملاء نحو 14.799 مليار دولار. وما زالت بعض المسائل القانونية والاحتياطيات قائمة.
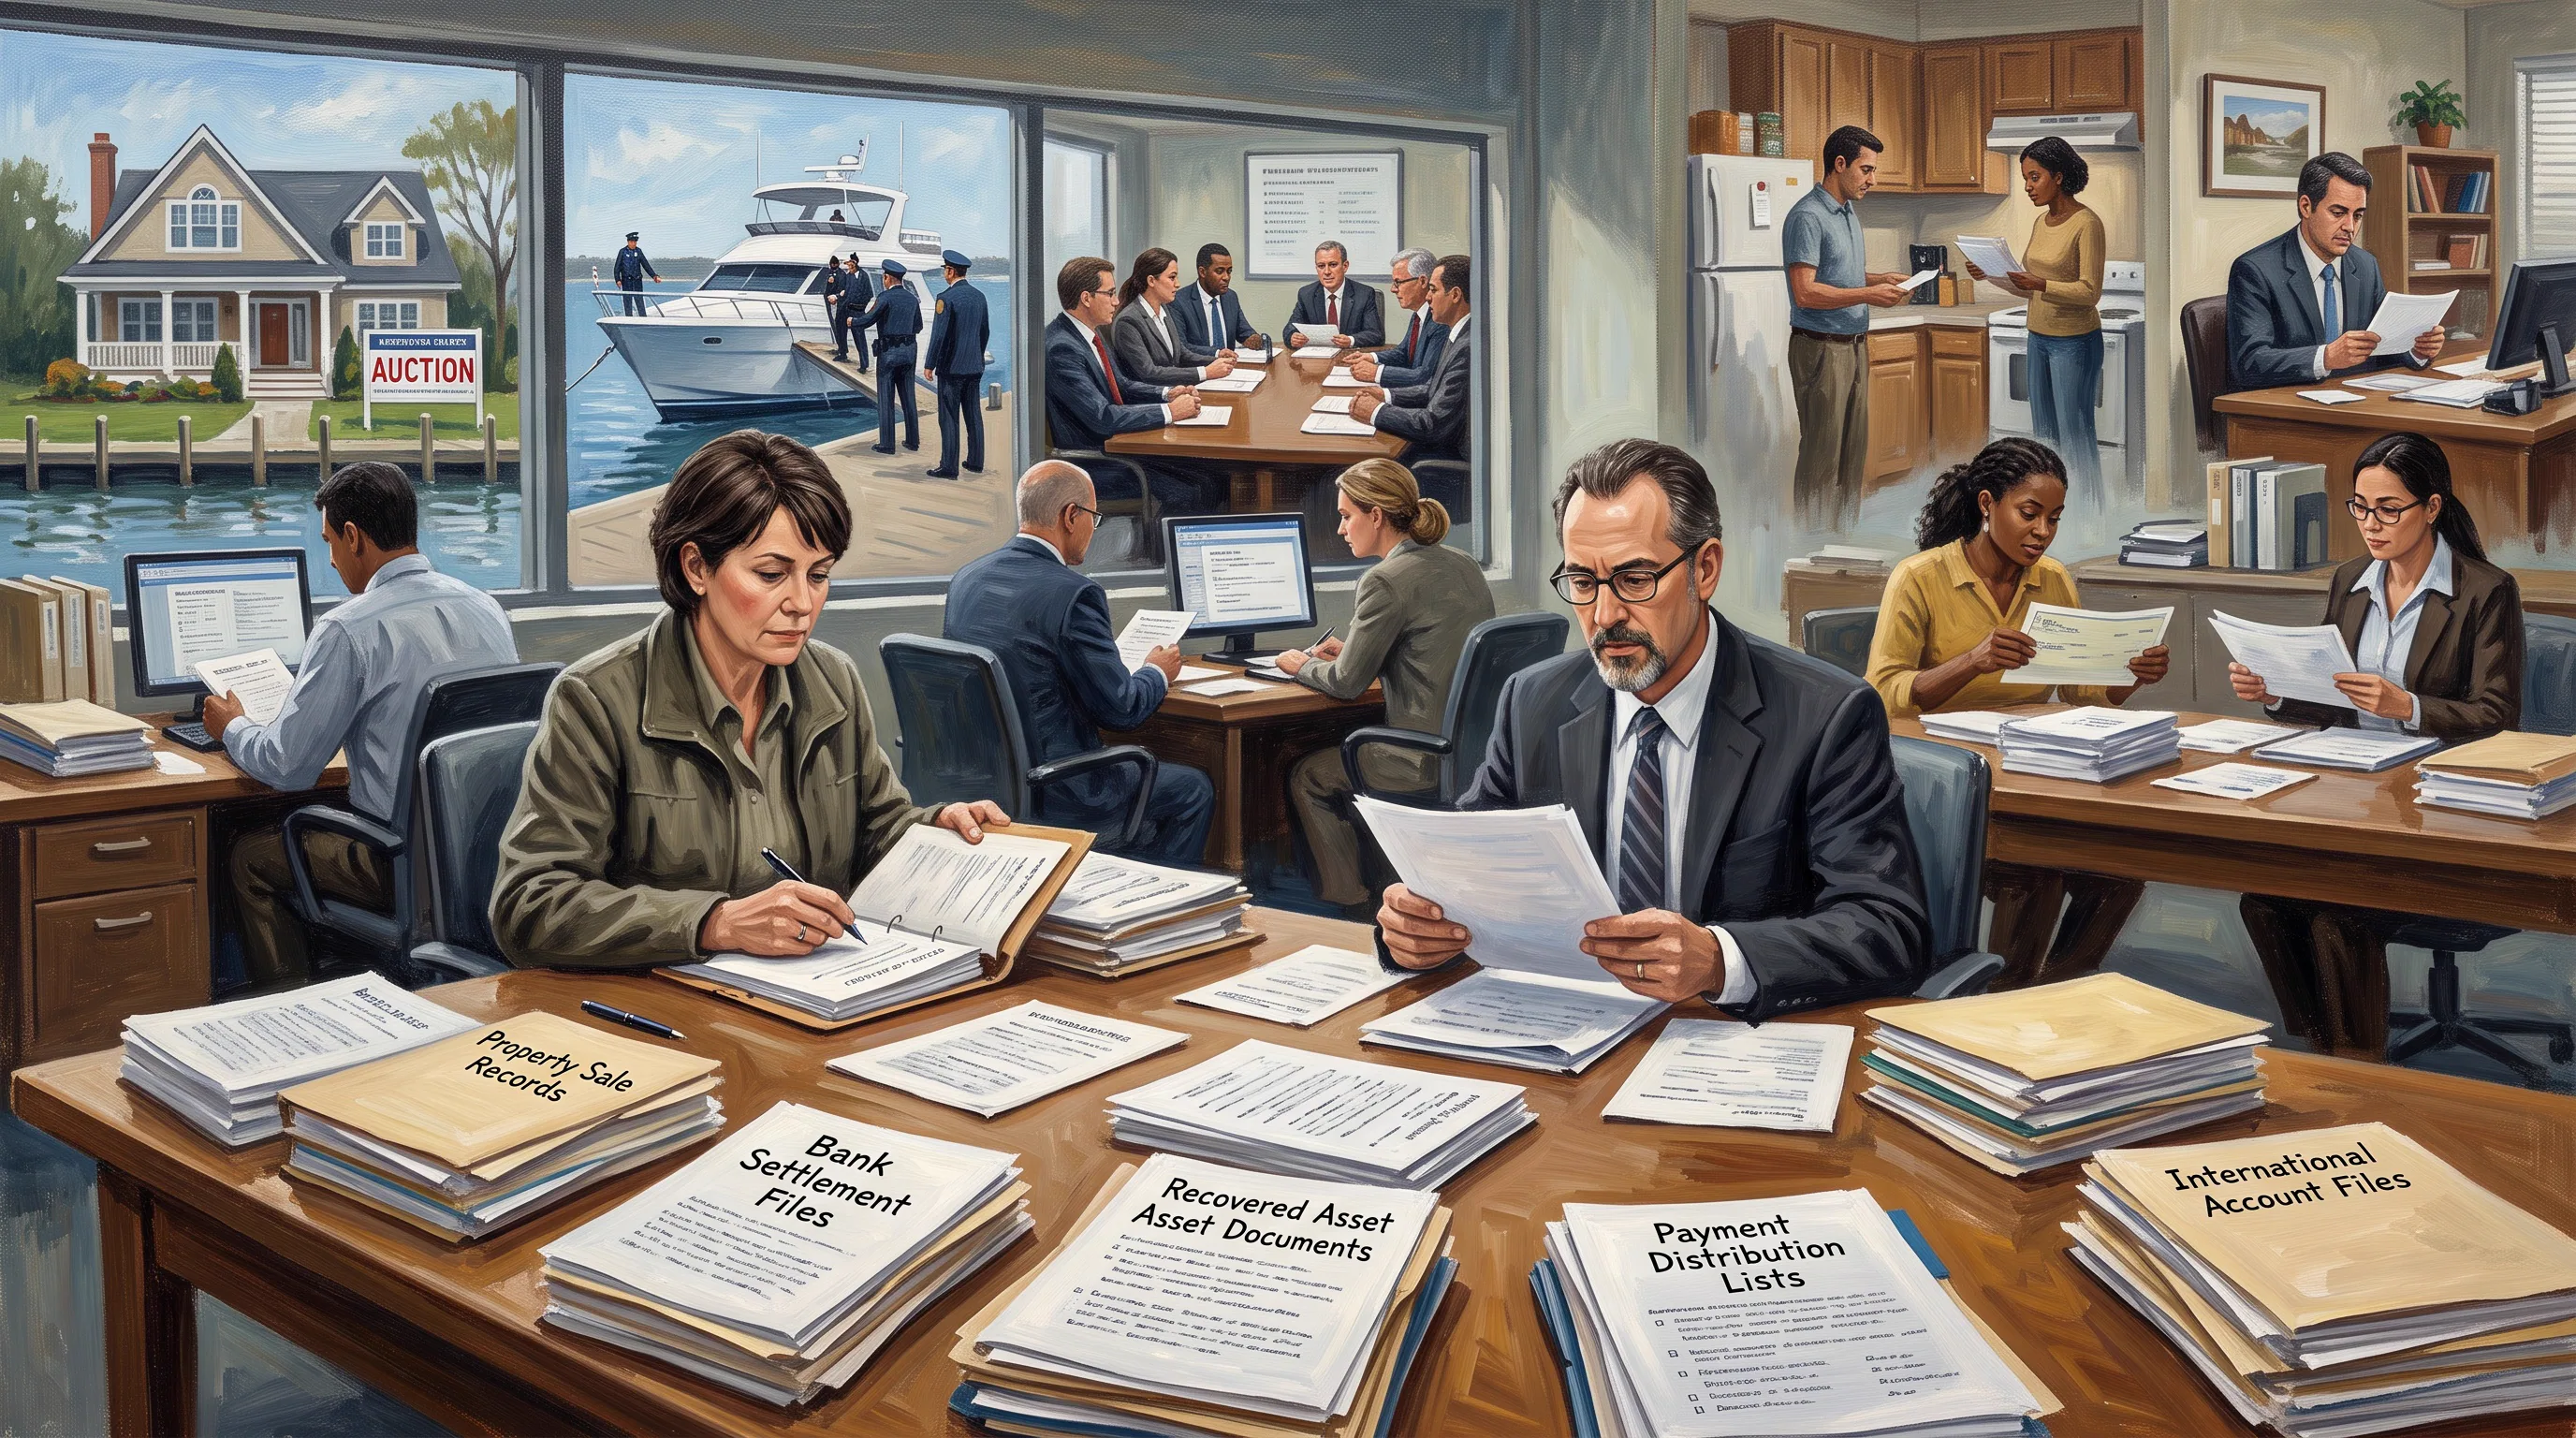
استعادت أعداد كبيرة من الضحايا جزءًا مهمًا من أموالهم، لكن التعويض المالي لا يستطيع أن يعيد سنوات التقاعد التي ضاعت، أو المؤسسات التي أغلقت، أو الثقة التي انهارت.
لماذا استمر مخطط مادوف كل هذه السنوات؟
أسهل تفسير للقضية أن مادوف كان محتالًا ذكيًا، وأن المستثمرين كانوا ساذجين.
لكن هذا التفسير ناقص.
مادوف بنى شركة حقيقية وناجحة، وامتلك معرفة فعلية بالسوق، وحصل على مناصب وعلاقات منحت اسمه سلطة كبيرة.
استخدم النجاح الحقيقي لحماية النشاط الوهمي.
المستثمر صدق كشف الحساب لأن اسم مادوف كان مكتوبًا فوقه.
والجهة الرقابية ناقشت الملفات التي قدمها مادوف، بدلًا من التأكد من الصفقات عند طرف مستقل.
وكلما زادت ثقة الناس في الرجل، قل استعدادهم لمراجعة أرقامه.
لم يبع برنارد مادوف للناس استثمارًا فقط.
لقد باع لهم الإحساس بالأمان.
وعندما وُضع الورق أمام الحقيقة، لم تكن هناك عشرات المليارات.
كانت هناك طابعة توقفت، وحسابات لا تكفي أصحابها، وآلاف الأشخاص الذين اكتشفوا متأخرين أن السمعة ليست دليلًا. وقد أقرت هيئة الأوراق المالية نفسها بأنها أضاعت فرصًا متعددة كان يمكن أن تكشف العملية قبل انهيارها.
برنارد مادوف لم ينجح لأنه أخفى الكذبة جيدًا فقط، بل لأن الحقيقة كانت تقف أمام اسم يثق فيه الجميع.